Giá vốn một ly cà phê tính thế nào? Từ giá hạt sỉ đến chi phí thực của món bán
Giá vốn một ly cà phê không chỉ gồm tiền hạt mà còn có sữa, đường, bao bì, hao hụt và những nguyên liệu khác trong công thức. Hiểu cách tính từng khoản chi phí sẽ giúp chủ quán kiểm soát giá vốn, so sánh nguồn cà phê sỉ và đánh giá hiệu quả của từng món bán.
Một quán vừa nhận được hai báo giá cà phê: một bên thấp hơn 15.000 đồng mỗi kilogram, bên kia lại được nhân viên pha chế đánh giá dễ ổn định hương vị hơn. Nếu chỉ chọn theo giá mua hạt, chủ quán có thể bỏ qua phần chi phí phát sinh ở quầy. Và nếu lấy giá một túi cà phê chia cho số ly rồi gọi đó là “giá vốn”, phép tính cũng mới đi được nửa đường.
Giá vốn một ly cà phê cần được đặt trong công thức bán thật: dùng bao nhiêu gram hạt, có sữa và đường hay không, ly mang đi tốn bao nhiêu, tỷ lệ phải pha lại thế nào. Từ đó, quán mới biết giá bán hiện tại còn lại bao nhiêu để trang trải mặt bằng, nhân sự, khấu hao và các khoản khác. Bảng tính dưới đây đi từ hạt đến món hoàn chỉnh, phù hợp cả khi quán mới lập menu lẫn khi đang xem xét đổi nguồn cà phê sỉ.
1. Trước tiên, thống nhất mình đang gọi “giá vốn” là khoản nào
1.1. Tiền hạt chỉ là một phần của một ly thành phẩm
Giả sử một ly cà phê sữa đá bán 35.000 đồng. Hạt cà phê có thể là thành phần quan trọng nhất về hương vị, nhưng không phải chi phí duy nhất. Sữa đặc, nước, đá, vật tư mang đi, lượng nguyên liệu phải bỏ khi pha sai và phí bán qua ứng dụng đều có thể làm khoản tiền còn lại nhỏ đi.
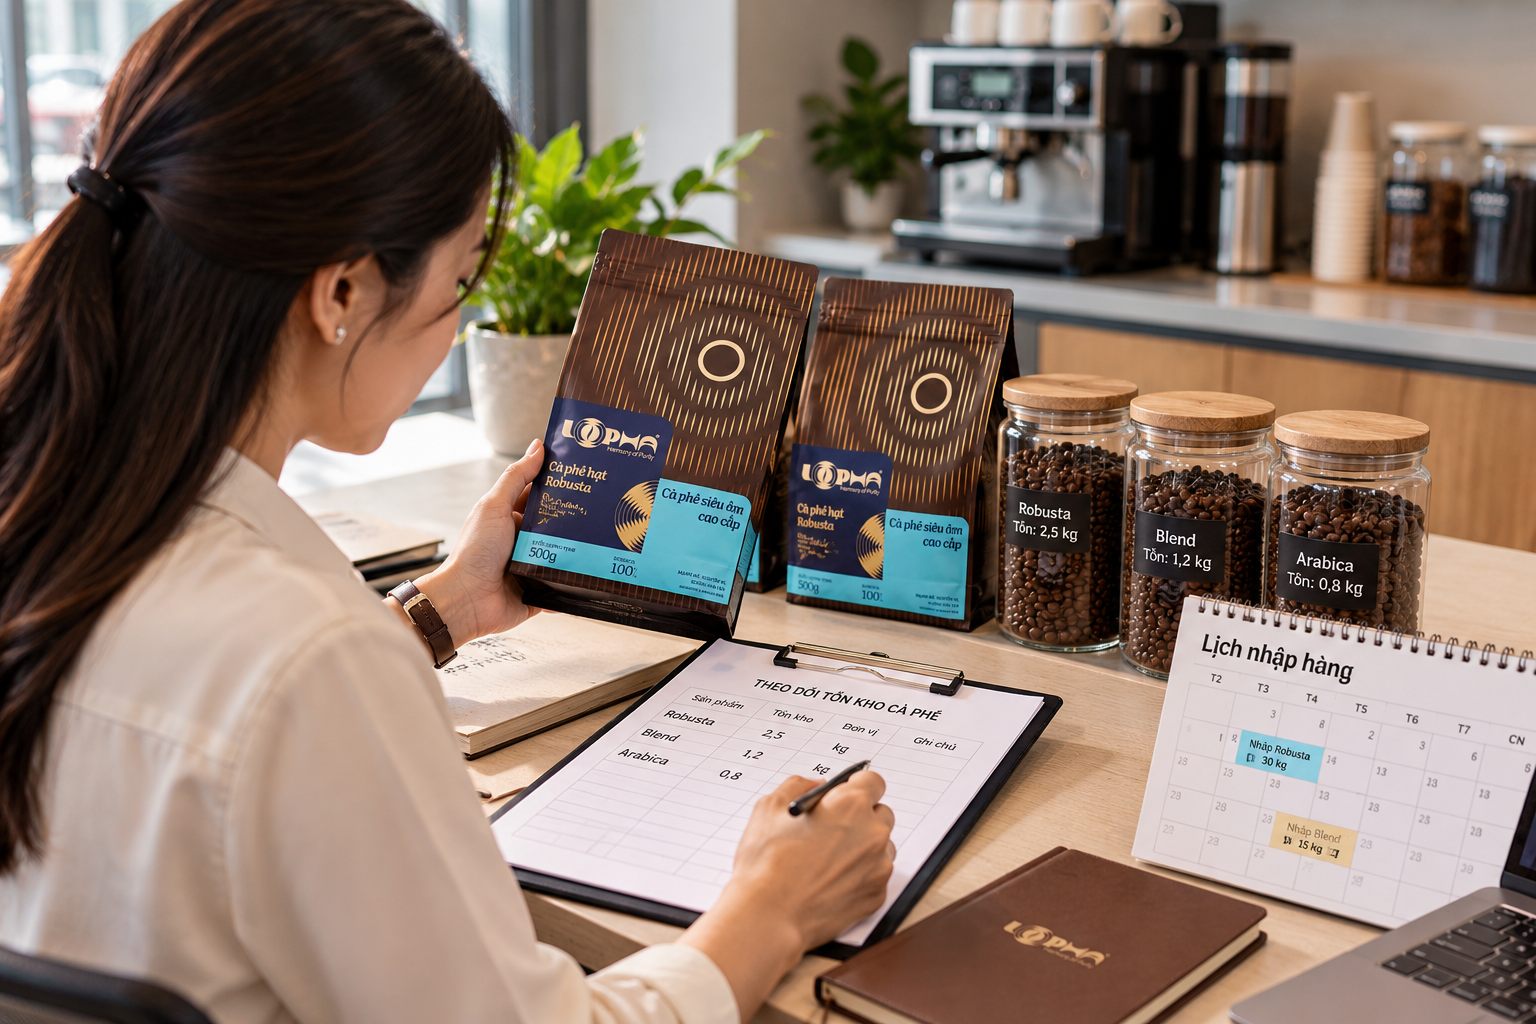
Để dễ quản lý, quán nên tách ít nhất ba tầng. Tầng thứ nhất là chi phí nguyên liệu trực tiếp của món: cà phê, sữa, đường, topping, nước, đá. Tầng thứ hai là chi phí biến đổi để bán món ấy: bao bì, phí giao dịch hoặc nền tảng, phần hao hụt. Tầng thứ ba là chi phí vận hành chung như tiền thuê nhà, lương quản lý, điện cố định, bảo trì và khấu hao thiết bị. Các mô hình kế toán có thể phân loại khác nhau; điều cốt lõi là dùng một cách tính nhất quán để không bỏ sót hoặc cộng hai lần.
Với mỗi món, hãy đặt riêng tiền hạt, các nguyên liệu đi kèm và những khoản phát sinh trực tiếp theo số ly bán. Cách tách này giúp quán biết mình đang nói về tiền nguyên liệu, biến phí phục vụ hay lợi nhuận sau toàn bộ chi phí. Trộn các khái niệm sẽ khiến cùng một món có nhiều con số “giá vốn” khác nhau mà không biết khác ở đâu.
1.2. Phân biệt giá bán, chi phí biến đổi và khoản đóng góp
Một ly ghi giá 35.000 đồng trên menu chưa chắc đem về đúng số tiền ấy. Đơn qua ứng dụng có thể phát sinh phí nền tảng hoặc chương trình giảm giá do quán tài trợ; cách ghi nhận VAT cũng tùy phương pháp kê khai. Khi lập bảng quản trị, quán nên dùng một cơ sở doanh thu nhất quán rồi trừ các biến phí tương ứng. Phần còn lại chỉ là khoản đóng góp để trang trải chi phí chung, chưa phải lợi nhuận ròng.
Với món có bán qua ứng dụng, giá niêm yết và số tiền quán thực nhận có thể khác nhau do khuyến mại, phí nền tảng, trợ giá hoặc các thỏa thuận thương mại. Không nên dùng một mức giá bán duy nhất rồi mặc định tỷ lệ đóng góp giống nhau trên mọi kênh. Một ly bán tại quầy và một ly giao qua ứng dụng cần hai dòng trong bảng tính nếu cấu trúc phí khác biệt.
2. Tính tiền hạt cà phê cho một ly sao cho đúng
2.1. Bắt đầu từ định lượng thực sự hợp công thức
Cách tính cơ bản là: tiền hạt cho một lượt pha = giá hạt trên kilogram × số gram dùng ÷ 1.000. Với giá giả định 260.000 đồng/kg và định lượng 20 g, chi phí hạt lý thuyết là 5.200 đồng. Nếu công thức món dùng hai lượt pha, phải nhân đúng số lượt; một ly latte cỡ lớn không đương nhiên chỉ dùng lượng hạt như espresso đơn.
Thực tế, không thể cứ giảm từ 20 g xuống 16 g rồi xem như tiết kiệm thành công. Nếu ly cà phê nhạt đi và khách quen không còn thích món họ vẫn gọi, vài trăm đồng bớt được ở nguyên liệu có thể không đáng. Quán nên thử để chốt công thức có hương vị đạt yêu cầu, rồi mới so số tiền hạt của các phương án.
Khi ghi lượng hạt đã dùng trong ca, nên đối chiếu với số ly đạt chuẩn bán được, thay vì chỉ tin vào định lượng cài sẵn trên máy. Việc ghi nhận đều đặn vài ngày còn giúp phát hiện thao tác nào đang làm hao hạt nhiều nhất: chỉnh máy đầu ca, pha lại vì sai công thức hay đổi hạt nhưng chưa chỉnh độ xay.
2.2. Chỉ chọn một cách đưa hao hụt vào phép tính
Có hai cách tính, nhưng chỉ nên dùng một cách cho cùng một kỳ. Nếu đã biết số tiền hạt thực tế tiêu hao sau khi điều chỉnh tồn kho, hãy chia cho số ly đạt chuẩn tương ứng. Nếu đang lập dự toán từ công thức, lấy chi phí hạt lý thuyết chia cho (1 − tỷ lệ hao hụt). Công thức thứ hai chỉ đúng khi tỷ lệ hao hụt được định nghĩa là phần hạt mua vào không tạo ra các lượt pha bán được.
Ví dụ một lượt pha dùng 5.200 đồng tiền hạt và 8% lượng hạt mua vào bị dùng cho thử máy, chỉnh xay hoặc bỏ đi, chi phí hạt hiệu dụng ước tính khoảng 5.652 đồng. Nếu quán đã tính số ly đạt chuẩn bằng lượng mua thực tế của cả tháng, đừng cộng thêm 8% lần nữa. Hai phương pháp chỉ là hai con đường đến cùng một chi phí, không phải hai khoản cần cộng nối nhau.
Những ly trả lại, pha sai, hoặc thay lô hạt cần được ghi riêng nếu muốn hiểu nguyên nhân. Mức hao hụt thay đổi theo máy, người pha, ca làm và mẫu hạt; không thể lấy một tỷ lệ minh họa rồi coi đó là định mức của mọi quán.
3. Thêm sữa, đường, đá và vật tư đúng theo menu
3.1. Đo nguyên liệu bằng định lượng, đừng đo bằng cảm giác
Một nhân viên rót sữa theo thói quen, người khác lại dùng đầy hơn một muỗng có thể khiến món cùng tên nhưng chi phí khác nhau. Quán nên ghi công thức theo gram hoặc mililít cho các nguyên liệu chính, đổi đơn giá trên bao thành chi phí mỗi gram hoặc mililít, rồi tính số tiền của từng thành phần.
Giả sử ly cà phê sữa đá đang thử có 20 g hạt, 35 g sữa đặc, một lượng đá và nước theo công thức. Nếu chi phí sữa là 4.500 đồng, syrup hoặc đường 1.000 đồng, nước và đá phân bổ 300 đồng, cộng với 5.652 đồng tiền hạt đã tính hao hụt, chi phí nguyên liệu ước tính là 11.452 đồng. Đây là tình huống giả định để luyện cách tính, không phải công thức cà phê sữa đá tiêu chuẩn hoặc báo giá nguyên liệu của LOPHA.
Số liệu về nước và đá có thể nhỏ nhưng cần ghi cùng một cách cho các món; ngược lại, không nên mất hàng giờ đo chính xác đến từng đồng một khoản quá nhỏ trong khi định lượng sữa còn thay đổi mỗi ca. Mục tiêu của bảng tính là đủ sát để quyết định được, không phải trình bày con số trông có vẻ hoàn hảo.
3.2. Ly tại quầy và ly mang đi có thể có giá vốn khác nhau
Ly thủy tinh dùng tại chỗ được vệ sinh và dùng lại, còn ly nhựa hoặc giấy, nắp, ống hút và túi mang đi có chi phí theo từng đơn. Giả sử nhóm vật tư này tốn 1.500 đồng cho một phần mang đi, tổng biến phí trước các khoản khác là 12.952 đồng. Nếu có phí thanh toán hoặc chương trình khuyến mại quán chịu, hãy thêm đúng khoản phát sinh trên kênh bán ấy.
Đặc biệt, khi bán qua nền tảng, cần biết phí tính trên giá nào và khuyến mại do ai tài trợ. Phí dịch vụ tính theo phần trăm phải được quy đổi trên giá trị giao dịch phù hợp. Tự lấy tỷ lệ quảng cáo của một nền tảng làm tỷ lệ chuẩn cho mọi đơn hàng có thể khiến dự toán sai ngay từ đầu.
4. Một ví dụ đầy đủ: từ giá hạt sỉ đến phần tiền còn lại
Thử đặt vào bảng một món cà phê sữa đá mang đi được bán trực tiếp tại quầy 35.000 đồng. Chúng ta giả định giá hạt 260.000 đồng/kg, định lượng 20 g, hao hụt dự toán 8% theo cách tính vừa nêu, sữa 4.500 đồng, đường/syrup 1.000 đồng, nước/đá 300 đồng, vật tư mang đi 1.500 đồng và một khoản nhân công trực tiếp biến đổi 1.800 đồng nếu quán có cơ sở đo được theo từng ly.
Hạt sau hao hụt: 5.652 đồng — 5.200 ÷ 0,92; không cộng lại hao hụt
Sữa đặc: 4.500 đồng — Theo định lượng công thức
Đường hoặc syrup: 1.000 đồng — Theo công thức món
Nước và đá: 300 đồng — Khoản phân bổ giả định
Ly, nắp và ống hút: 1.500 đồng — Cho đơn mang đi
Nhân công trực tiếp biến đổi: 1.800 đồng — Chỉ đưa vào khi đo theo ly, không cộng lần hai vào chi phí cố định
Tổng biến phí minh họa: 14.752 đồng — Chưa gồm phí thanh toán/nền tảng và các khoản khác
Với những giả định này, 35.000 đồng doanh thu trực tiếp trừ 14.752 đồng biến phí còn 20.248 đồng mỗi ly, tương đương khoảng 57,9% giá bán. Khoản tiền ấy tiếp tục dùng để trang trải chi phí cố định, quản lý, khấu hao, thuế và những rủi ro khác. Vì thế gọi ngay 20.248 đồng là “lợi nhuận một ly” sẽ làm người quản lý nhìn quá lạc quan về hiệu quả thực.
Nếu nhân công thực tế được trả cố định theo ca, quán có thể theo dõi nó ở nhóm chi phí vận hành thay vì đưa 1.800 đồng vào biến phí từng ly. Hai cách có thể phục vụ hai mục đích quản lý khác nhau; điều bắt buộc là ghi rõ phương pháp và không đếm khoản lương hai lần. Khi thay đổi giả định, bảng phải tính lại đồng bộ để phép so sánh còn công bằng.
5. So hai báo giá sỉ bằng cùng công thức món bán
5.1. Giá/kg thấp hơn có thể không làm ly rẻ hơn
Hai mẫu hạt minh họa cho thấy vì sao chỉ nhìn giá mỗi kilogram dễ chọn nhầm. Mẫu A giá 240.000 đồng/kg, cần 22 g cho một ly đạt vị mong muốn: tiền hạt lý thuyết 5.280 đồng. Mẫu B giá 265.000 đồng/kg, dùng 19 g: 5.035 đồng. Đây chưa phải giá vốn hoàn chỉnh, vì còn hao hụt và các nguyên liệu khác; tuy nhiên nó cho quán một lý do để thử đúng công thức trước khi quyết định.
Nếu A thường xuyên khiến nhân viên phải chỉnh máy vào giờ cao điểm còn B chạy ổn định trên thiết bị của quán, khoản hao hụt và thời gian vận hành cũng cần xuất hiện trong bảng. Ngược lại, một hạt có giá tốt, dễ dùng và hợp menu không nên bị đánh giá thấp chỉ vì không có câu chuyện giới thiệu quá cầu kỳ.
5.2. Một phép thử công bằng cần giữ nguyên điều kiện bán
Khi thử hai mẫu, nên giữ nguyên cỡ ly, lượng sữa, đá và cách chấm; phần có thể điều chỉnh là độ xay để từng hạt được pha phù hợp. Ghi lại số gram thực dùng, số lượt phải pha lại và số ly đạt chuẩn. Nếu quán vận hành nhiều ca, thử lại với người pha khác để xem công thức có dễ duy trì hay không.
Đơn giá ghi trên danh mục cà phê hạt cho biết mức bán lẻ của những quy cách được niêm yết, không phải đơn giá áp dụng cho mọi hợp đồng sỉ. Khi so hai mẫu ở quán, hãy dùng giá nhập được báo cho đúng số lượng và điều kiện giao hàng, rồi đối chiếu số gram cần cho một ly đạt chuẩn. Như vậy phép tính mới phản ánh lựa chọn thực tế.
6. Giá vốn có giúp đặt giá bán mới không?
6.1. Biết khoản đóng góp trước khi nói đến mức giá nên bán
Một cách thường dùng khi lên giá là tính biến phí dự kiến của món, chọn mức đóng góp cần thiết và kiểm tra xem giá bán có phù hợp thị trường, trải nghiệm khách và định vị quán hay không. Nếu đặt mục tiêu tỷ lệ đóng góp 60% trên giá thực nhận thì biến phí dự kiến chỉ nên chiếm 40% giá ấy. Công thức quy đổi giá bán tham khảo = biến phí ÷ (1 − tỷ lệ đóng góp mục tiêu).
Giả sử một món có biến phí 15.000 đồng và quán đặt mục tiêu tỷ lệ đóng góp 60% trên doanh thu làm cơ sở tính, phép chia cho ra 37.500 đồng. Nhưng đó mới là con số kiểm tra: mức giá cuối cùng còn phụ thuộc VAT, phí từng kênh, khuyến mại, mức khách chấp nhận và khả năng trang trải chi phí cố định. Không có một phép tính đơn lẻ bảo đảm món bán sẽ có lãi.
6.2. Bán nhiều chưa chắc cứu được một món định giá thiếu
Một món bán chạy nhưng tốn nguyên liệu, bao bì và phí nền tảng cao có thể tạo doanh thu lớn mà đóng góp hạn chế. Chủ quán nên xem cùng lúc số ly bán, doanh thu thực nhận, biến phí và số tiền đóng góp của từng món. Khi biết món nào giữ vai trò kéo khách và món nào có phần đóng góp tốt, quyết định thay loại hạt sẽ bớt bị chi phối bởi cảm giác “giá đầu vào tăng”.
Sổ bán hàng hoặc file Excel đơn giản cũng đủ cho giai đoạn đầu. Mỗi khi thay nguồn sữa, quy cách ly hay giá mua hạt, hãy cập nhật đúng dòng bị tác động trước khi thay giá menu. Một bảng tính được dùng thường xuyên có giá trị hơn biểu mẫu đẹp chỉ mở ra lúc quán cần xin báo giá.
7. Ba cách tránh cho bảng giá vốn trở nên sai lệch
7.1. Đừng cộng hao hụt hai lần
Nếu quán tính chi phí hạt từ tổng lượng mua chia cho số ly thực bán đã đạt chuẩn, khoản thử máy và pha hỏng vốn đã nằm trong giá trị mua. Thêm một dòng “hao hụt 8%” nữa sẽ đẩy chi phí lên giả tạo. Nếu dùng cách dự toán theo định lượng, có thể thêm hao hụt qua công thức phần trăm như mục 2.2, nhưng phải ghi rõ mẫu số của tỷ lệ.
7.2. Đừng lấy giá nhập trước VAT trừ trực tiếp vào doanh thu sau VAT
Thuế có thể khiến hai con số trông như đang so cùng một cơ sở nhưng thực ra không phải. Tùy phương pháp kê khai và khả năng khấu trừ VAT, quán cần lựa chọn cách ghi doanh thu và chi phí phù hợp rồi áp dụng nhất quán. Khi lập báo cáo kế toán hoặc nghĩa vụ thuế, nên đối chiếu với người phụ trách chuyên môn thay vì suy từ ví dụ giá vốn minh họa.
7.3. Đừng quên thay đổi tỷ lệ bán theo món
Giữ công thức bán như cũ nhưng thay đổi tỷ trọng giữa cà phê đen, cà phê sữa và latte cũng làm chi phí bình quân của quán đổi khác. Vì vậy, đừng dùng mãi tỷ lệ của ngày khai trương. Chỉ cần cập nhật theo nhóm món mỗi tuần hoặc mỗi tháng là chủ quán đã nhìn ra phần lớn thay đổi đáng chú ý.
8. Mang gì đến buổi trao đổi giá sỉ với nhà cung cấp?
Một món bán chạy có thể trở nên kém hiệu quả nếu đổi hạt khiến nhân viên phải pha lại nhiều ly, dù giá mua theo kilogram thấp hơn. Vì vậy, khi bàn về nguồn cà phê cho quán với LOPHA, chủ quán nên đặt cùng lúc ba vấn đề lên bàn: công thức đang bán, lượng nhập dự kiến và điều kiện giao đều. Giá chỉ là một phần của quyết định.
Khi làm việc với bên cung cấp, quán nên mang theo số ly bán mỗi tháng, các món chủ lực, lượng hạt cho từng công thức và mức chi phí hạt mong muốn. Đó là cơ sở để hỏi về đúng quy cách sản phẩm, giá áp dụng theo sản lượng và lịch nhận hàng. Nếu cần thay nguyên liệu, một đợt thử mẫu trên chính menu đang bán sẽ đáng tin hơn quyết định chỉ nhìn bảng giá.
Giá vốn không làm thay công việc nếm và chọn hạt. Nó chỉ giúp chủ quán nhìn rõ cái giá phải trả cho mỗi công thức và phần doanh thu còn lại để duy trì kinh doanh. Khi vị cà phê và con số đi cùng nhau, việc chọn nguồn hạt sỉ sẽ ít phụ thuộc vào cảm giác và vững vàng hơn trước những thay đổi của thị trường.